Domain araber-pferdemarkt.de kaufen?
Wir ziehen mit dem Projekt
araber-pferdemarkt.de um.
Sind Sie am Kauf der Domain
araber-pferdemarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain araber-pferdemarkt.de kaufen?
Sind Ernie und Bert schwul?
Ernie und Bert sind fiktive Charaktere aus der Sesamstraße und ihre sexuelle Orientierung wurde nie explizit in der Show bestätigt. Die Schöpfer der Show haben jedoch betont, dass die Charaktere als beste Freunde und Mitbewohner dargestellt werden, ohne eine romantische Beziehung zu haben. Die Interpretation der Charaktere liegt letztendlich beim Zuschauer. **
Wer ist älter, Erni oder Bert?
Bert ist älter als Erni. **


Ähnliche Suchbegriffe für Füssenich-Bert-Unternehmenssteuerrecht
Top-Angebote
Produkte zum Begriff Füssenich-Bert-Unternehmenssteuerrecht:
-
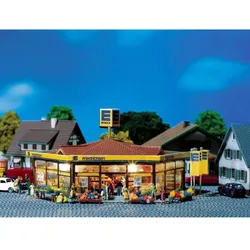
FALLER 232205 Edeka Markt Friedrichsen FALLER Handel, Gewerbe, Epoche IV, Spur NModerner Flachbau mit breiter Glasfront, kompletter Inneneinrichtung. Das Modell kann zusätzlich effektvoll mit Micro-Kabelbirnen 180671 beleuchtet werden (nicht enthalten). Mehrere Modelle können, je nach Bedarf, aneinandergebaut werden. Vielseitige Verwendungsmöglichkeiten sind denkbar. - Epoche IV - Maße: 120 x 113 x 58 mm48,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
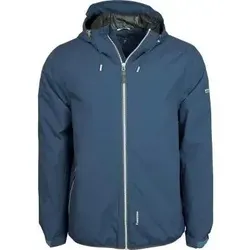
Regenjacke Pro-X Elements BertDie wasserdichte Jacke Pro-X Elements Bert ist eine unverzichtbare Wahl für alle, die gerne Abenteuer in der Natur erleben. Speziell konzipiert, um den Elementen zu widerstehen, vereint diese Jacke Komfort und Leistung und ermöglicht es Ihnen, trocken zu bleiben und Ihre Aktivitäten im Freien bei jedem Wetter in vollen Zügen zu genießen.Hergestellt aus hochwertigen Materialien, bietet diese wasserdichte Jacke effektiven Schutz gegen Regen und bleibt dennoch atmungsaktiv, wodurch die Ansammlung von Wärme und Feuchtigkeit im Inneren verhindert wird. So können Sie sich frei bewegen, ohne Ihren Komfort zu beeinträchtigen, egal wie intensiv Ihre Aktivitäten sind.Die wasserdichte Jacke Pro-X Elements Bert verfügt über viele praktische Eigenschaften, darunter: Verstellbare Kapuze: Für zusätzlichen Schutz gegen widriges Wetter. Reißverschlusstaschen: Halten Sie Ihre wichtigen Gegenstände sicher und bieten schnellen Zugriff. Versiegelte Nähte: Für maximale Wasserfestigkeit dort, wo e...104,05 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Füssenich, Bert: UnternehmenssteuerrechtUnternehmenssteuerrecht , Wer im Unternehmenssteuerrecht den Durchblick behalten will, sollte den neuen Hüttemann/Schön zu Rate ziehen. Er vermittelt systematisch und praxisnah alle relevanten Informationen. Von den Grundlagen über die Besteuerung des Gewinns von Einzelunternehmen, die steuerliche Gewinnermittlung, die Besteuerung von Personengesellschaften und Kapitalgesellschaften, die Gewerbesteuer bis zum Konzernsteuerrecht und Umwandlungssteuerrecht. Das Werk richtet sich gleichermaßen an interessierte Studierende, die Beratungspraxis sowie die Finanzverwaltung und Finanzgerichtsbarkeit. Systematisch und praxisnah Das Unternehmenssteuerrecht gilt als schwierige Spezialmaterie. Das von einem hochkarätigen Autorenteam aus der "Bonner Schule" des Steuerrechts verfasste Werk möchte seinen Lesern das erforderliche Wissen vermitteln und einen neuen grundsätzlichen Blick auf dieses Steuerrechtsgebiet eröffnen. Dazu werden zunächst die wesentlichen gesetzgeberischen Weichenstellungen erläutert und vielfältige Bezüge zum Zivilrecht, Verfassungsrecht und Unionsrecht hergestellt, aber auch ökonomische und steuerpolitische Aspekte der Unternehmensbesteuerung aufgezeigt. Die anschließenden sechs Kapitel behandeln - wissenschaftlich und systematisch, verständlich und praxisnah - die wichtigsten Themen aus dem Bereich der Unternehmenssteuer. Dieser Aufbau und zahlreiche - zumeist an die BFH-Rechtsprechung angelehnte - Beispiele erleichtern ebenso wie viele Querverweise den Überblick und das Verständnis der Zusammenhänge. Aus dem Inhaltsverzeichnis Kapitel 1 - Grundlagen Einleitung Das Unternehmen als Tatbestand Das Unternehmen im geltenden Steuerrecht Zielsetzungen und Rahmenbedingungen der Unternehmensbesteuerung Grundentscheidungen zur Unternehmensbesteuerung Grenzüberschreitende Unternehmenstätigkeit Kapitel 2 - Besteuerung des Gewinns gewerblicher Einzelunternehmen Grundlagen Einkünfte aus gewerblichen Einzelunternehmen Einkünfte aus Betriebsveräußerung und Betriebsaufgabe Tarifbegünstigungen bei gewerblichen Einkünften Kapitel 3 - Gewinnermittlung Grundlagen Buchführung und Bilanzierung Bewertung Kapitel 4 - Besteuerung des Gewinns der Personengesellschaft Grundlagen Personengesellschaft und Mitunternehmer Der Gewerbebetrieb der Personengesellschaft Die Ermittlung des Gewinns der Personengesellschaft und der gewerblichen Einkünfte ihrer Gesellschafter Gründung, Eintritt und Austritt, Veräußerung und Aufgabe Besondere Mitunternehmerschaften Ausblick: Reformüberlegungen zur Personengesellschaftsbesteuerung Kapitel 5 - Besteuerung des Gewinns der Kapitalgesellschaft Grundlagen Subjektive Körperschaftsteuerpflicht Ermittlung des Einkommens von Kapitalgesellschaften Besteuerung der Anteilseigner von Kapitalgesellschaften Kapitel 6 - Gewerbesteuer Grundlagen Steuergegenstand der Gewerbesteuer Die Gewerbesteuerpflicht Die Bemessungsgrundlage der Gewerbesteuer Gewerbeverlust Die Ermittlung der Gewerbesteuerschuld Besteuerungsverfahren Kapitel 7 - Organschaft und Umwandlungssteuerrecht Organschaft Umwandlungssteuerrecht , Zusatzbeleuchtung > Beleuchtung , Erscheinungsjahr: 20231206, Produktform: Leinen, Autoren: Füssenich, Bert~Herlinghaus, Andreas~Hüttemann, Rainer~Meinert, Carsten~Meyer, André~Osterloh-Konrad, Christine~Röder, Erik~Schön, Wolfgang, Auflage: 24000, Keyword: Unternehmenssteuer; Gewerbesteuer; Gewinnermittlung; Personengesellschaft; Kapitalgesellschaft, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 179, Höhe: 58, Gewicht: 1674, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Stofftier im Bert?
Ein Stofftier im Bert ist ein Plüschtier, das in der Handpuppe Bert aus der Sesamstraße versteckt ist. Es wird oft verwendet, um Kindern das Konzept von Einfühlungsvermögen und Trost zu vermitteln, indem es ihnen ermöglicht, sich um das Stofftier zu kümmern und es zu trösten. **
-
Sind Ernie und Bert wirklich schwul?
Ernie und Bert sind fiktive Charaktere aus der Sesamstraße und ihre sexuelle Orientierung wurde nie offiziell bestätigt. Die Macher der Show haben jedoch betont, dass sie als beste Freunde und Mitbewohner dargestellt werden, ohne eine romantische Beziehung zu haben. Die Interpretation ihrer Beziehung liegt letztendlich im Auge des Betrachters. **
-
Woher kennen sich Bert und Mary Poppins?
Bert und Mary Poppins kennen sich aus dem Film "Mary Poppins" von 1964. Bert ist ein Straßenkünstler und Freund der Familie Banks, während Mary Poppins als magisches Kindermädchen engagiert wird, um sich um die Kinder der Familie zu kümmern. **
-
Was haltet ihr von Namen mit "Bert"?
Als KI habe ich keine persönliche Meinung, aber ich kann sagen, dass Namen mit "Bert" oft als traditionell und klassisch angesehen werden. Sie können eine gewisse Nostalgie hervorrufen und werden oft mit Vertrauen und Zuverlässigkeit in Verbindung gebracht. Letztendlich hängt die Meinung zu solchen Namen jedoch von persönlichen Vorlieben und kulturellen Hintergründen ab. **


Wie authentisch ist der Film über Bert Trautmann?
Der Film "Trautmann" aus dem Jahr 2018 basiert auf der wahren Geschichte von Bert Trautmann, einem deutschen Fußballtorwart, der nach dem Zweiten Weltkrieg in England spielte. Obwohl der Film einige dramatische Elemente enthält, um die Geschichte zu erzählen, wird er im Allgemeinen als authentisch angesehen und hält sich eng an die wichtigsten Ereignisse im Leben von Trautmann. Die Darstellung der historischen Ereignisse und die Leistung der Schauspieler tragen dazu bei, dass der Film als glaubwürdig und realistisch wahrgenommen wird. **
Wer singt "Darling" von Cindy und Bert auf Englisch?
Es gibt keine offizielle englische Version von "Darling" von Cindy und Bert. Es ist möglich, dass verschiedene Künstler oder Coverbands ihre eigene englische Version des Songs aufgenommen haben, aber es gibt keinen bekannten Interpreten, der die englische Version offiziell veröffentlicht hat. **
Top-Angebote
Produkte zum Begriff Füssenich-Bert-Unternehmenssteuerrecht:
-
10 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER 232205 Edeka Markt Friedrichsen FALLER Handel, Gewerbe, Epoche IV, Spur NModerner Flachbau mit breiter Glasfront, kompletter Inneneinrichtung. Das Modell kann zusätzlich effektvoll mit Micro-Kabelbirnen 180671 beleuchtet werden (nicht enthalten). Mehrere Modelle können, je nach Bedarf, aneinandergebaut werden. Vielseitige Verwendungsmöglichkeiten sind denkbar. - Epoche IV - Maße: 120 x 113 x 58 mm48,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Sind Ernie und Bert schwul?
Ernie und Bert sind fiktive Charaktere aus der Sesamstraße und ihre sexuelle Orientierung wurde nie explizit in der Show bestätigt. Die Schöpfer der Show haben jedoch betont, dass die Charaktere als beste Freunde und Mitbewohner dargestellt werden, ohne eine romantische Beziehung zu haben. Die Interpretation der Charaktere liegt letztendlich beim Zuschauer. **
-
Wer ist älter, Erni oder Bert?
Bert ist älter als Erni. **
-
Was ist ein Stofftier im Bert?
Ein Stofftier im Bert ist ein Plüschtier, das in der Handpuppe Bert aus der Sesamstraße versteckt ist. Es wird oft verwendet, um Kindern das Konzept von Einfühlungsvermögen und Trost zu vermitteln, indem es ihnen ermöglicht, sich um das Stofftier zu kümmern und es zu trösten. **
-
Sind Ernie und Bert wirklich schwul?
Ernie und Bert sind fiktive Charaktere aus der Sesamstraße und ihre sexuelle Orientierung wurde nie offiziell bestätigt. Die Macher der Show haben jedoch betont, dass sie als beste Freunde und Mitbewohner dargestellt werden, ohne eine romantische Beziehung zu haben. Die Interpretation ihrer Beziehung liegt letztendlich im Auge des Betrachters. **
Ähnliche Suchbegriffe für Füssenich-Bert-Unternehmenssteuerrecht
-
Regenjacke Pro-X Elements BertDie wasserdichte Jacke Pro-X Elements Bert ist eine unverzichtbare Wahl für alle, die gerne Abenteuer in der Natur erleben. Speziell konzipiert, um den Elementen zu widerstehen, vereint diese Jacke Komfort und Leistung und ermöglicht es Ihnen, trocken zu bleiben und Ihre Aktivitäten im Freien bei jedem Wetter in vollen Zügen zu genießen.Hergestellt aus hochwertigen Materialien, bietet diese wasserdichte Jacke effektiven Schutz gegen Regen und bleibt dennoch atmungsaktiv, wodurch die Ansammlung von Wärme und Feuchtigkeit im Inneren verhindert wird. So können Sie sich frei bewegen, ohne Ihren Komfort zu beeinträchtigen, egal wie intensiv Ihre Aktivitäten sind.Die wasserdichte Jacke Pro-X Elements Bert verfügt über viele praktische Eigenschaften, darunter: Verstellbare Kapuze: Für zusätzlichen Schutz gegen widriges Wetter. Reißverschlusstaschen: Halten Sie Ihre wichtigen Gegenstände sicher und bieten schnellen Zugriff. Versiegelte Nähte: Für maximale Wasserfestigkeit dort, wo e...104,05 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Füssenich, Bert: UnternehmenssteuerrechtUnternehmenssteuerrecht , Wer im Unternehmenssteuerrecht den Durchblick behalten will, sollte den neuen Hüttemann/Schön zu Rate ziehen. Er vermittelt systematisch und praxisnah alle relevanten Informationen. Von den Grundlagen über die Besteuerung des Gewinns von Einzelunternehmen, die steuerliche Gewinnermittlung, die Besteuerung von Personengesellschaften und Kapitalgesellschaften, die Gewerbesteuer bis zum Konzernsteuerrecht und Umwandlungssteuerrecht. Das Werk richtet sich gleichermaßen an interessierte Studierende, die Beratungspraxis sowie die Finanzverwaltung und Finanzgerichtsbarkeit. Systematisch und praxisnah Das Unternehmenssteuerrecht gilt als schwierige Spezialmaterie. Das von einem hochkarätigen Autorenteam aus der "Bonner Schule" des Steuerrechts verfasste Werk möchte seinen Lesern das erforderliche Wissen vermitteln und einen neuen grundsätzlichen Blick auf dieses Steuerrechtsgebiet eröffnen. Dazu werden zunächst die wesentlichen gesetzgeberischen Weichenstellungen erläutert und vielfältige Bezüge zum Zivilrecht, Verfassungsrecht und Unionsrecht hergestellt, aber auch ökonomische und steuerpolitische Aspekte der Unternehmensbesteuerung aufgezeigt. Die anschließenden sechs Kapitel behandeln - wissenschaftlich und systematisch, verständlich und praxisnah - die wichtigsten Themen aus dem Bereich der Unternehmenssteuer. Dieser Aufbau und zahlreiche - zumeist an die BFH-Rechtsprechung angelehnte - Beispiele erleichtern ebenso wie viele Querverweise den Überblick und das Verständnis der Zusammenhänge. Aus dem Inhaltsverzeichnis Kapitel 1 - Grundlagen Einleitung Das Unternehmen als Tatbestand Das Unternehmen im geltenden Steuerrecht Zielsetzungen und Rahmenbedingungen der Unternehmensbesteuerung Grundentscheidungen zur Unternehmensbesteuerung Grenzüberschreitende Unternehmenstätigkeit Kapitel 2 - Besteuerung des Gewinns gewerblicher Einzelunternehmen Grundlagen Einkünfte aus gewerblichen Einzelunternehmen Einkünfte aus Betriebsveräußerung und Betriebsaufgabe Tarifbegünstigungen bei gewerblichen Einkünften Kapitel 3 - Gewinnermittlung Grundlagen Buchführung und Bilanzierung Bewertung Kapitel 4 - Besteuerung des Gewinns der Personengesellschaft Grundlagen Personengesellschaft und Mitunternehmer Der Gewerbebetrieb der Personengesellschaft Die Ermittlung des Gewinns der Personengesellschaft und der gewerblichen Einkünfte ihrer Gesellschafter Gründung, Eintritt und Austritt, Veräußerung und Aufgabe Besondere Mitunternehmerschaften Ausblick: Reformüberlegungen zur Personengesellschaftsbesteuerung Kapitel 5 - Besteuerung des Gewinns der Kapitalgesellschaft Grundlagen Subjektive Körperschaftsteuerpflicht Ermittlung des Einkommens von Kapitalgesellschaften Besteuerung der Anteilseigner von Kapitalgesellschaften Kapitel 6 - Gewerbesteuer Grundlagen Steuergegenstand der Gewerbesteuer Die Gewerbesteuerpflicht Die Bemessungsgrundlage der Gewerbesteuer Gewerbeverlust Die Ermittlung der Gewerbesteuerschuld Besteuerungsverfahren Kapitel 7 - Organschaft und Umwandlungssteuerrecht Organschaft Umwandlungssteuerrecht , Zusatzbeleuchtung > Beleuchtung , Erscheinungsjahr: 20231206, Produktform: Leinen, Autoren: Füssenich, Bert~Herlinghaus, Andreas~Hüttemann, Rainer~Meinert, Carsten~Meyer, André~Osterloh-Konrad, Christine~Röder, Erik~Schön, Wolfgang, Auflage: 24000, Keyword: Unternehmenssteuer; Gewerbesteuer; Gewinnermittlung; Personengesellschaft; Kapitalgesellschaft, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 179, Höhe: 58, Gewicht: 1674, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bleschick, Sascha: UnternehmenssteuerrechtUnternehmenssteuerrecht , 39 Fälle zur Prüfungsvorbereitung Das Lehrbuch bereitet in 39 instruktiven und nach didaktischen Maßstäben ausgewählten Fällen die Probleme des Unternehmenssteuerrechts anschaulich auf. Dabei gehen die Beispielsfälle vielfach auf aktuelle BFH-Entscheidungen zurück. Aus dem Inhalt: Grundriss des Unternehmenssteuerrechts Die Personengesellschaft im Ertragsteuerrecht Besteuerung juristischer Personen (Körperschaftsteuerrecht) Besteuerung stehender Gewerbebetriebe nach dem Gewerbesteuergesetz Passendes Skript für Jura und BWL Studierende Die Darstellung richtet sich in erster Linie an Studierende des Steuerrechts und der Betriebswirtschaftslehre, ist aber auch für diejenigen von Nutzen, die aus beruflichen Gründen einen Einstieg und Überblick in diese anspruchsvolle Materie suchen. Früher Alpmann/Schmidt – jetzt bei Boorberg Die 1. Auflage des Lernskripts erschien im Verlag Alpmann Schmidt. Grundlagen des Unternehmenssteuerrechts Das Unternehmenssteuerrecht ist nicht einheitlich kodifiziert. Gegenstand des Unternehmenssteuerrechts sind alle Steuern, die im Zusammenhang mit dem Betrieb eines Unternehmens anfallen können. Unternehmerische Tätigkeit ist grundsätzlich an keine bestimmte Rechtsform gebunden; die Wahl der Rechtsform hängt von einer Vielzahl von Entscheidungsparametern ab. Das geltende Recht sieht zahlreiche Typen und Mischformen vor, vom Einzelunternehmen bis zum international tätigen Konzern. Im Mittelpunkt des Unternehmenssteuerrechts steht daher angesichts der gesellschaftsrechtlichen Gestaltungsformen die Besteuerung nach dem Einkommensteuergesetz (EStG), dem Körperschaftsteuergesetz (KStG) und dem Gewerbesteuergesetz (GewStG). Diese Kernmaterie wird im Buch vertieft behandelt. Umfassende Darstellung Abschnitt 1 gibt einen kurzen Überblick über das Unternehmenssteuerrecht, wobei auf die einzelnen Steuerarten und auf das Umwandlungssteuerrecht eingegangen wird. Abschnitt 2 behandelt die Besteuerung der Personengesellschaften, Abschnitt 3 die Besteuerung der juristischen Personen nach dem KStG und Abschnitt 4 die Besteuerung der stehenden Gewerbe nach dem GewStG. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20241115, Titel der Reihe: Reihe Studienprogramm Steuern##, Autoren: Bleschick, Sascha~Oellerich, Ingo, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 320, Keyword: Besteuerung stehender Gewerbe; Besteuerung von Personengesellschaften; Besteuerung von juristischen Personen; EStG; Einkommensteuerrecht; GewStG; Gewerbesteuerrecht; KStG; Körperschaftsteuerrecht; Umwandlungssteuerrecht; Unternehmenssteuerrecht, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensbewertung~Abgabe - Abgabenordnung - AO, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 19, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
1 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg14,40 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Woher kennen sich Bert und Mary Poppins?
Bert und Mary Poppins kennen sich aus dem Film "Mary Poppins" von 1964. Bert ist ein Straßenkünstler und Freund der Familie Banks, während Mary Poppins als magisches Kindermädchen engagiert wird, um sich um die Kinder der Familie zu kümmern. **
-
Was haltet ihr von Namen mit "Bert"?
Als KI habe ich keine persönliche Meinung, aber ich kann sagen, dass Namen mit "Bert" oft als traditionell und klassisch angesehen werden. Sie können eine gewisse Nostalgie hervorrufen und werden oft mit Vertrauen und Zuverlässigkeit in Verbindung gebracht. Letztendlich hängt die Meinung zu solchen Namen jedoch von persönlichen Vorlieben und kulturellen Hintergründen ab. **
-
Wie authentisch ist der Film über Bert Trautmann?
Der Film "Trautmann" aus dem Jahr 2018 basiert auf der wahren Geschichte von Bert Trautmann, einem deutschen Fußballtorwart, der nach dem Zweiten Weltkrieg in England spielte. Obwohl der Film einige dramatische Elemente enthält, um die Geschichte zu erzählen, wird er im Allgemeinen als authentisch angesehen und hält sich eng an die wichtigsten Ereignisse im Leben von Trautmann. Die Darstellung der historischen Ereignisse und die Leistung der Schauspieler tragen dazu bei, dass der Film als glaubwürdig und realistisch wahrgenommen wird. **
-
Wer singt "Darling" von Cindy und Bert auf Englisch?
Es gibt keine offizielle englische Version von "Darling" von Cindy und Bert. Es ist möglich, dass verschiedene Künstler oder Coverbands ihre eigene englische Version des Songs aufgenommen haben, aber es gibt keinen bekannten Interpreten, der die englische Version offiziell veröffentlicht hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.