Domain araber-pferdemarkt.de kaufen?
Wir ziehen mit dem Projekt
araber-pferdemarkt.de um.
Sind Sie am Kauf der Domain
araber-pferdemarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain araber-pferdemarkt.de kaufen?
Wann ist der Verkauf einer Immobilie steuerfrei?
Der Verkauf einer Immobilie ist in der Regel steuerfrei, wenn die Immobilie mindestens 10 Jahre im Besitz des Verkäufers war und dieser sie selbst genutzt hat. Zudem muss es sich um eine selbstgenutzte Immobilie handeln, die nicht zu gewerblichen Zwecken genutzt wurde. Auch der Verkauf von selbstgenutztem Wohneigentum ist steuerfrei, wenn der Verkäufer innerhalb der letzten 10 Jahre nicht bereits eine andere Immobilie steuerfrei verkauft hat. Es ist wichtig, die genauen steuerlichen Regelungen mit einem Steuerberater zu klären, da es auch Ausnahmen und Sonderregelungen geben kann. **
Ist der Verkauf einer geerbten Immobilie steuerpflichtig?
Ist der Verkauf einer geerbten Immobilie steuerpflichtig? Die Steuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. dem Verwandtschaftsverhältnis zwischen dem Verstorbenen und dem Erben, der Höhe des erzielten Verkaufspreises und der Dauer, die zwischen dem Erbfall und dem Verkauf vergangen ist. In einigen Fällen kann der Verkauf steuerfrei sein, während in anderen Fällen Steuern auf den erzielten Gewinn anfallen können. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. **

Ähnliche Suchbegriffe für Immobilie
Top-Angebote
Produkte zum Begriff Immobilie:
-
Papermoon "PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE"Vliestapete, PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Grundsteuer bei Verkauf einer Immobilie?
Wer zahlt Grundsteuer bei Verkauf einer Immobilie? Die Grundsteuer wird in der Regel vom Eigentümer der Immobilie gezahlt. Wenn die Immobilie verkauft wird, geht die Verpflichtung zur Zahlung der Grundsteuer in der Regel auf den neuen Eigentümer über. Es ist wichtig, dass die Grundsteuer beim Verkauf korrekt abgerechnet wird, um mögliche Streitigkeiten zu vermeiden. In einigen Fällen kann es auch vorkommen, dass die Grundsteuer anteilig zwischen Käufer und Verkäufer aufgeteilt wird. Es ist ratsam, sich vor dem Verkauf einer Immobilie über die genauen Regelungen zur Grundsteuer zu informieren. **
-
Wie wird der Verkauf einer Immobilie versteuert?
Der Verkauf einer Immobilie unterliegt in der Regel der Besteuerung durch die sogenannte Spekulationssteuer. Diese Steuer wird auf den Gewinn erhoben, der durch den Verkauf der Immobilie erzielt wird. Dabei wird die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Kaufpreis besteuert. Die Höhe der Steuer hängt von der Haltefrist der Immobilie ab, da bei einer längeren Haltefrist in der Regel eine Steuerbefreiung greift. Es ist ratsam, sich vor dem Verkauf einer Immobilie über die steuerlichen Aspekte zu informieren und gegebenenfalls einen Steuerberater hinzuzuziehen. **
-
Wie ist der Ablauf beim Verkauf einer Immobilie?
Der Verkauf einer Immobilie beginnt in der Regel mit der Suche nach einem geeigneten Käufer. Sobald ein potenzieller Käufer gefunden ist, werden die Verkaufsverhandlungen geführt und der Kaufpreis sowie die Vertragsbedingungen werden festgelegt. Anschließend wird ein Kaufvertrag erstellt und von beiden Parteien unterzeichnet. Nach der Unterzeichnung des Vertrags erfolgt die Übergabe der Immobilie und die Zahlung des Kaufpreises. **
-
Wie hoch ist die Steuer beim Verkauf einer Immobilie?
Wie hoch die Steuer beim Verkauf einer Immobilie ist, hängt von verschiedenen Faktoren ab. In Deutschland fällt beispielsweise die Grunderwerbsteuer an, die je nach Bundesland zwischen 3,5% und 6,5% des Kaufpreises beträgt. Zudem muss auf den Gewinn aus dem Verkauf der Immobilie Einkommensteuer gezahlt werden, wenn die Immobilie nicht selbst genutzt wurde. Auch die Höhe der Einkommensteuer hängt von verschiedenen Faktoren wie dem persönlichen Steuersatz und der Haltefrist der Immobilie ab. Es empfiehlt sich daher, vor einem Immobilienverkauf eine steuerliche Beratung in Anspruch zu nehmen, um die genaue Höhe der Steuer zu ermitteln. **

Welche Steuern fallen beim Verkauf einer geerbten Immobilie an?
Welche Steuern fallen beim Verkauf einer geerbten Immobilie an? Beim Verkauf einer geerbten Immobilie können verschiedene Steuern anfallen, darunter die Erbschaftssteuer, die Einkommensteuer und die Grunderwerbsteuer. Die Erbschaftssteuer wird in der Regel bereits beim Erbfall entrichtet, aber auch beim Verkauf können steuerliche Aspekte eine Rolle spielen. Die Einkommensteuer fällt an, wenn der Verkaufsgewinn über dem Freibetrag liegt. Die Grunderwerbsteuer wird beim Kauf einer Immobilie fällig, kann aber auch beim Verkauf anfallen, wenn der Käufer die Steuer nicht übernimmt. **
Was sind die wichtigsten Schritte beim Verkauf einer Immobilie?
Die wichtigsten Schritte beim Verkauf einer Immobilie sind die Bewertung des Objekts, die Festlegung eines angemessenen Verkaufspreises und die Vermarktung der Immobilie. Anschließend müssen potenzielle Käufer gefunden, Besichtigungen durchgeführt und Verhandlungen geführt werden. Abschließend erfolgt die Unterzeichnung des Kaufvertrags und die Übergabe der Immobilie an den Käufer. **
Top-Angebote
Produkte zum Begriff Immobilie:
-
5 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg62,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
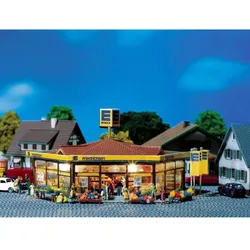
FALLER 232205 Edeka Markt Friedrichsen FALLER Handel, Gewerbe, Epoche IV, Spur NModerner Flachbau mit breiter Glasfront, kompletter Inneneinrichtung. Das Modell kann zusätzlich effektvoll mit Micro-Kabelbirnen 180671 beleuchtet werden (nicht enthalten). Mehrere Modelle können, je nach Bedarf, aneinandergebaut werden. Vielseitige Verwendungsmöglichkeiten sind denkbar. - Epoche IV - Maße: 120 x 113 x 58 mm48,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE"Vliestapete, PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist der Verkauf einer Immobilie steuerfrei?
Der Verkauf einer Immobilie ist in der Regel steuerfrei, wenn die Immobilie mindestens 10 Jahre im Besitz des Verkäufers war und dieser sie selbst genutzt hat. Zudem muss es sich um eine selbstgenutzte Immobilie handeln, die nicht zu gewerblichen Zwecken genutzt wurde. Auch der Verkauf von selbstgenutztem Wohneigentum ist steuerfrei, wenn der Verkäufer innerhalb der letzten 10 Jahre nicht bereits eine andere Immobilie steuerfrei verkauft hat. Es ist wichtig, die genauen steuerlichen Regelungen mit einem Steuerberater zu klären, da es auch Ausnahmen und Sonderregelungen geben kann. **
-
Ist der Verkauf einer geerbten Immobilie steuerpflichtig?
Ist der Verkauf einer geerbten Immobilie steuerpflichtig? Die Steuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. dem Verwandtschaftsverhältnis zwischen dem Verstorbenen und dem Erben, der Höhe des erzielten Verkaufspreises und der Dauer, die zwischen dem Erbfall und dem Verkauf vergangen ist. In einigen Fällen kann der Verkauf steuerfrei sein, während in anderen Fällen Steuern auf den erzielten Gewinn anfallen können. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
-
Wer zahlt Grundsteuer bei Verkauf einer Immobilie?
Wer zahlt Grundsteuer bei Verkauf einer Immobilie? Die Grundsteuer wird in der Regel vom Eigentümer der Immobilie gezahlt. Wenn die Immobilie verkauft wird, geht die Verpflichtung zur Zahlung der Grundsteuer in der Regel auf den neuen Eigentümer über. Es ist wichtig, dass die Grundsteuer beim Verkauf korrekt abgerechnet wird, um mögliche Streitigkeiten zu vermeiden. In einigen Fällen kann es auch vorkommen, dass die Grundsteuer anteilig zwischen Käufer und Verkäufer aufgeteilt wird. Es ist ratsam, sich vor dem Verkauf einer Immobilie über die genauen Regelungen zur Grundsteuer zu informieren. **
-
Wie wird der Verkauf einer Immobilie versteuert?
Der Verkauf einer Immobilie unterliegt in der Regel der Besteuerung durch die sogenannte Spekulationssteuer. Diese Steuer wird auf den Gewinn erhoben, der durch den Verkauf der Immobilie erzielt wird. Dabei wird die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Kaufpreis besteuert. Die Höhe der Steuer hängt von der Haltefrist der Immobilie ab, da bei einer längeren Haltefrist in der Regel eine Steuerbefreiung greift. Es ist ratsam, sich vor dem Verkauf einer Immobilie über die steuerlichen Aspekte zu informieren und gegebenenfalls einen Steuerberater hinzuzuziehen. **
Ähnliche Suchbegriffe für Immobilie
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
1 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg14,40 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Papermoon "PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE"Vliestapete, PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie ist der Ablauf beim Verkauf einer Immobilie?
Der Verkauf einer Immobilie beginnt in der Regel mit der Suche nach einem geeigneten Käufer. Sobald ein potenzieller Käufer gefunden ist, werden die Verkaufsverhandlungen geführt und der Kaufpreis sowie die Vertragsbedingungen werden festgelegt. Anschließend wird ein Kaufvertrag erstellt und von beiden Parteien unterzeichnet. Nach der Unterzeichnung des Vertrags erfolgt die Übergabe der Immobilie und die Zahlung des Kaufpreises. **
-
Wie hoch ist die Steuer beim Verkauf einer Immobilie?
Wie hoch die Steuer beim Verkauf einer Immobilie ist, hängt von verschiedenen Faktoren ab. In Deutschland fällt beispielsweise die Grunderwerbsteuer an, die je nach Bundesland zwischen 3,5% und 6,5% des Kaufpreises beträgt. Zudem muss auf den Gewinn aus dem Verkauf der Immobilie Einkommensteuer gezahlt werden, wenn die Immobilie nicht selbst genutzt wurde. Auch die Höhe der Einkommensteuer hängt von verschiedenen Faktoren wie dem persönlichen Steuersatz und der Haltefrist der Immobilie ab. Es empfiehlt sich daher, vor einem Immobilienverkauf eine steuerliche Beratung in Anspruch zu nehmen, um die genaue Höhe der Steuer zu ermitteln. **
-
Welche Steuern fallen beim Verkauf einer geerbten Immobilie an?
Welche Steuern fallen beim Verkauf einer geerbten Immobilie an? Beim Verkauf einer geerbten Immobilie können verschiedene Steuern anfallen, darunter die Erbschaftssteuer, die Einkommensteuer und die Grunderwerbsteuer. Die Erbschaftssteuer wird in der Regel bereits beim Erbfall entrichtet, aber auch beim Verkauf können steuerliche Aspekte eine Rolle spielen. Die Einkommensteuer fällt an, wenn der Verkaufsgewinn über dem Freibetrag liegt. Die Grunderwerbsteuer wird beim Kauf einer Immobilie fällig, kann aber auch beim Verkauf anfallen, wenn der Käufer die Steuer nicht übernimmt. **
-
Was sind die wichtigsten Schritte beim Verkauf einer Immobilie?
Die wichtigsten Schritte beim Verkauf einer Immobilie sind die Bewertung des Objekts, die Festlegung eines angemessenen Verkaufspreises und die Vermarktung der Immobilie. Anschließend müssen potenzielle Käufer gefunden, Besichtigungen durchgeführt und Verhandlungen geführt werden. Abschließend erfolgt die Unterzeichnung des Kaufvertrags und die Übergabe der Immobilie an den Käufer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.