Domain araber-pferdemarkt.de kaufen?
Wir ziehen mit dem Projekt
araber-pferdemarkt.de um.
Sind Sie am Kauf der Domain
araber-pferdemarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain araber-pferdemarkt.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
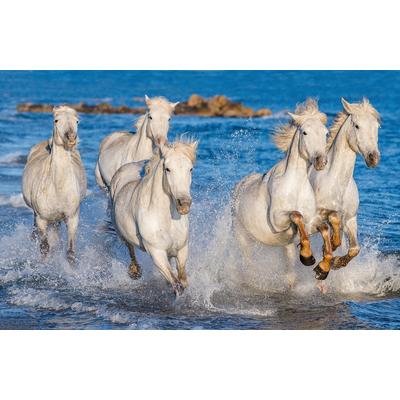
Papermoon "PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE"Vliestapete, PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Finger, Leila: Berufssprachführer: Deutsch in Handel und VerkaufBerufssprachführer: Deutsch in Handel und Verkauf , Griechisch, Spanisch, Polnisch, Rumänisch / Buch mit MP3-Download , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20160201, Produktform: BA, Autoren: Finger, Leila~Kunerl, Inge, Übersetzung: Gajkowski, Angelika~Kaupert, Michael~Kremastioti, Marietta~Miguel, Carmen María de, Seitenzahl/Blattzahl: 256, Keyword: Beruf;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Grammatik;Jugendliche;Jugendliche ab 16;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachführer;Wortschatz;Wörterbuch;berufliche Schulen;junge Erwachsene, Fachschema: Deutsch als Fremdsprache / Berufsbezogenes Schulbuch~Deutsch als Fremdsprache / Fachsprache Wirtschaft, Recht, Fachkategorie: Fremdsprachenerwerb für den Beruf, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger gre pol rum spa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 156, Breite: 108, Höhe: 19, Gewicht: 206, Produktform: Kunststoff, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunerl, Inge: Deutsch in Handel und Verkauf. Englisch, Französisch, Italienisch, RussischDeutsch in Handel und Verkauf. Englisch, Französisch, Italienisch, Russisch , Buch mit MP3-Download , Tankrucksäcke & -flansche > Gepäck & Gepäckträger , Erscheinungsjahr: 20170201, Produktform: BA, Autoren: Kunerl, Inge~Finger, Leila, Übersetzung: Staddon, Peter~Maupetit, Nathalie~Crivello-Poock, Antonella~Kalinina, Ksenia, Seitenzahl/Blattzahl: 256, Keyword: Beruf;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Grammatik;Jugendliche;Jugendliche ab 16;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachführer;Wortschatz;Wörterbuch;berufliche Schulen;junge Erwachsene, Fachschema: Deutsch als Fremdsprache Englisch~Deutsch als Fremdsprache Französisch~Deutsch als Fremdsprache Italienisch~Deutsch als Fremdsprache Russisch, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: für die Hochschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 155, Breite: 103, Höhe: 20, Gewicht: 210, Produktform: Kunststoff, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **

Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
5 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg62,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
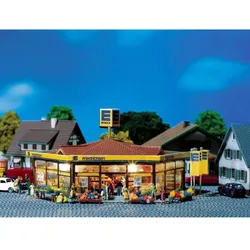
FALLER 232205 Edeka Markt Friedrichsen FALLER Handel, Gewerbe, Epoche IV, Spur NModerner Flachbau mit breiter Glasfront, kompletter Inneneinrichtung. Das Modell kann zusätzlich effektvoll mit Micro-Kabelbirnen 180671 beleuchtet werden (nicht enthalten). Mehrere Modelle können, je nach Bedarf, aneinandergebaut werden. Vielseitige Verwendungsmöglichkeiten sind denkbar. - Epoche IV - Maße: 120 x 113 x 58 mm48,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
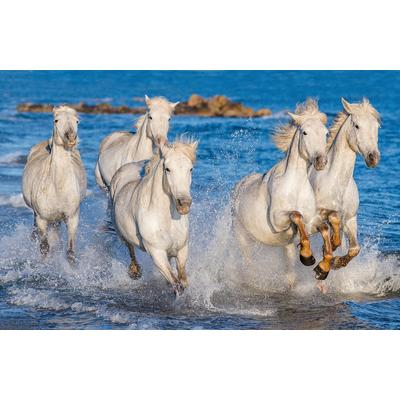
Papermoon "PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE"Vliestapete, PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Finger, Leila: Berufssprachführer: Deutsch in Handel und VerkaufBerufssprachführer: Deutsch in Handel und Verkauf , Griechisch, Spanisch, Polnisch, Rumänisch / Buch mit MP3-Download , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20160201, Produktform: BA, Autoren: Finger, Leila~Kunerl, Inge, Übersetzung: Gajkowski, Angelika~Kaupert, Michael~Kremastioti, Marietta~Miguel, Carmen María de, Seitenzahl/Blattzahl: 256, Keyword: Beruf;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Grammatik;Jugendliche;Jugendliche ab 16;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachführer;Wortschatz;Wörterbuch;berufliche Schulen;junge Erwachsene, Fachschema: Deutsch als Fremdsprache / Berufsbezogenes Schulbuch~Deutsch als Fremdsprache / Fachsprache Wirtschaft, Recht, Fachkategorie: Fremdsprachenerwerb für den Beruf, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger gre pol rum spa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 156, Breite: 108, Höhe: 19, Gewicht: 206, Produktform: Kunststoff, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Kunerl, Inge: Deutsch in Handel und Verkauf. Englisch, Französisch, Italienisch, RussischDeutsch in Handel und Verkauf. Englisch, Französisch, Italienisch, Russisch , Buch mit MP3-Download , Tankrucksäcke & -flansche > Gepäck & Gepäckträger , Erscheinungsjahr: 20170201, Produktform: BA, Autoren: Kunerl, Inge~Finger, Leila, Übersetzung: Staddon, Peter~Maupetit, Nathalie~Crivello-Poock, Antonella~Kalinina, Ksenia, Seitenzahl/Blattzahl: 256, Keyword: Beruf;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Grammatik;Jugendliche;Jugendliche ab 16;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachführer;Wortschatz;Wörterbuch;berufliche Schulen;junge Erwachsene, Fachschema: Deutsch als Fremdsprache Englisch~Deutsch als Fremdsprache Französisch~Deutsch als Fremdsprache Italienisch~Deutsch als Fremdsprache Russisch, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: für die Hochschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 155, Breite: 103, Höhe: 20, Gewicht: 210, Produktform: Kunststoff, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
1 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg14,40 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Papermoon "PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE"Vliestapete, PFERDE-CAMARGUE GALLOP STRAND MEER TIERE KÜSTE PROVENCE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.